Que faire en cas de dégât des eaux en copropriété ?
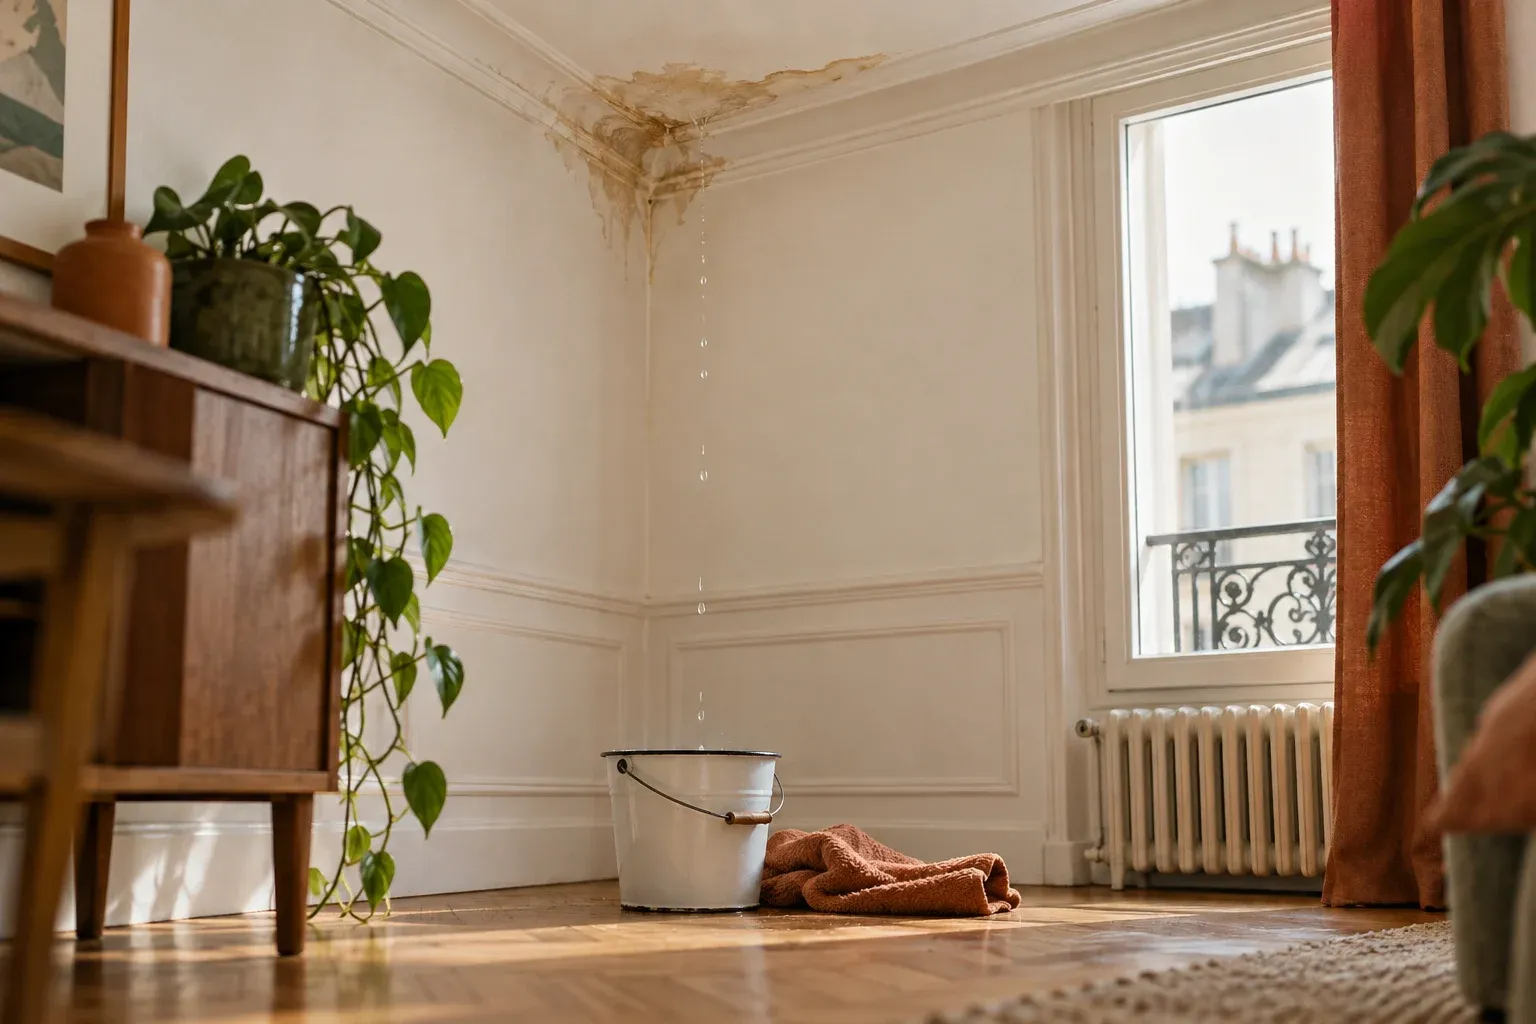
Prévenez les personnes concernées et le syndic, puis arrêtez l’écoulement si vous pouvez le faire sans danger.
- La fuite vient de chez vous : fermez le robinet d’arrivée ou coupez l’eau au compteur.
- Elle semble venir d’ailleurs : prévenez vos voisins, surtout ceux du dessus, et demandez-leur de couper leur arrivée d’eau. Prévenez aussi le syndic, en particulier si l’eau peut venir d’une partie commune (colonne, toiture, canalisation collective).
- Si l’eau atteint des installations électriques, coupez l’électricité.
- Prenez des photos des dégâts, datées, avant de nettoyer.
- N’engagez pas de travaux de remise en état sans l’accord de votre assureur, et gardez les factures.
Si le voisin du dessus est absent, ne forcez pas l’accès à son logement, même pour arrêter la fuite : s’introduire dans le domicile d’autrui par contrainte ou voie de fait est puni de trois ans d’emprisonnement et 45 000 € d’amende (article 226-4 du code pénal). Prévenez le syndic, qui peut faire réaliser les travaux nécessaires à la sauvegarde de l’immeuble. En cas de danger, appelez les pompiers (18 ou 112) : protéger les biens fait partie de leurs missions, mais, pour une intervention qui ne s’y rattache pas directement, ils peuvent différer ou refuser leur engagement afin de rester disponibles pour leurs missions ; s’ils interviennent quand même, le service d’incendie et de secours peut demander une participation aux frais. Si la situation dure, le juge des référés peut ordonner les mesures conservatoires nécessaires pour prévenir un dommage imminent.
Comment déclarer un dégât des eaux à son assurance ?
Chacun déclare le sinistre à son propre assureur, qu’il soit propriétaire ou locataire. Le délai est celui prévu par votre contrat, mais il ne peut pas être inférieur à cinq jours ouvrés à partir du moment où vous avez connaissance du sinistre (article L113-2 du code des assurances).
Une déclaration tardive ne vous prive de garantie que si trois conditions sont réunies : le contrat le prévoit par une clause très apparente, l’assureur prouve que le retard lui a causé un préjudice, et le retard n’est pas dû à un cas fortuit ou de force majeure (articles L113-2 et L112-4 du code des assurances).
Le constat amiable dégât des eaux n’est pas obligatoire, mais il accélère le traitement du dossier. Remplissez-le et signez-le avec les autres personnes concernées (voisin, propriétaire), puis chacun l’envoie à son assureur. En copropriété, adressez-en une copie au syndic ; un locataire l’envoie aussi à son propriétaire. Vous pouvez le remplir seul si personne d’autre n’est concerné.
Si le sinistre vient des parties communes, c’est le syndic qui le déclare à l’assureur de l’immeuble. Cette déclaration fait partie du forfait de base du contrat de syndic. En revanche, le suivi du dossier, l’assistance à l’expertise ou les mesures conservatoires peuvent être facturés en prestations particulières, selon le contrat type.
Convention IRSI : qui gère le dossier et la recherche de fuite ?
La convention IRSI (indemnisation et recours des sinistres immeuble) s’applique aux dégâts des eaux survenus depuis le 1er juin 2018. C’est un accord entre assureurs : il organise qui gère le dossier et comment les assureurs se remboursent entre eux. Il ne change rien à la question de savoir qui est responsable.
| Local endommagé | Assureur qui gère le dossier |
|---|---|
| Logement occupé, par son propriétaire ou par un locataire | L’assureur de l’occupant |
| Logement vacant, meublé, loué en saisonnier, occupant non assuré, ou locataire ayant donné ou reçu congé | L’assureur du propriétaire non occupant |
| Parties communes, ou copropriétaire non assuré | L’assureur de l’immeuble |
Le montant des dommages, par local et hors taxes, fixe la suite :
- jusqu’à 1 600 € HT, l’assureur gestionnaire indemnise son assuré, sans recours contre les autres assureurs ;
- de 1 600 à 5 000 € HT, une expertise commune est organisée ; chaque assureur indemnise son assuré, puis se retourne contre l’assureur du responsable selon un barème ;
- au-delà de 5 000 € HT, le sinistre sort de la convention IRSI.
La convention ne couvre pas tous les dégâts des eaux : les infiltrations par les façades ou par une toiture absente ou bâchée, la condensation, les inondations et les remontées de nappe en sont exclues.
La recherche de fuite est organisée par l’assureur de l’occupant dans un logement occupé ; par l’assureur du propriétaire si le logement est vacant, si l’occupant n’est pas assuré, si le locataire a donné un préavis qui expire au plus tard le jour du sinistre, ou si la recherche risque d’endommager le logement ; par l’assureur de l’immeuble dans les parties communes, ou quand le propriétaire n’est pas assuré. Celui qui organise ne paie pas toujours : si la fuite recherchée depuis les parties communes vient d’un logement, c’est l’assureur du propriétaire de ce logement qui en supporte le coût. Elle comprend les investigations pour trouver l’origine de la fuite et la remise en état des dégâts qu’elles causent, mais pas la réparation de la fuite elle-même, qui revient à celui qui en a la charge.
Qui paie un dégât des eaux en copropriété ?
Tout dépend de l’endroit d’où vient la fuite.
- Les parties communes sont celles qui servent à tous les copropriétaires ou à plusieurs d’entre eux. Sauf si le règlement de copropriété dit autre chose, le gros œuvre et les éléments d’équipement commun sont communs, y compris les canalisations collectives qui traversent des logements (article 3 de la loi du 10 juillet 1965). Vérifiez donc votre règlement de copropriété : c’est lui qui fait foi.
- Le syndicat des copropriétaires est responsable des dommages qui ont leur origine dans les parties communes (article 14). Ce qu’il paie est en principe réparti entre tous les copropriétaires selon leurs tantièmes, y compris celui qui a subi le dommage.
- Si la fuite vient d’un logement, la responsabilité dépend notamment de qui a la garde de l’installation en cause : l’occupant ou le propriétaire, selon les cas (article 1242 du code civil).
Chacun doit être assuré :
- chaque copropriétaire, occupant ou non, doit être assuré en responsabilité civile, tout comme le syndicat des copropriétaires (article 9-1) ;
- le locataire doit être assuré contre les risques dont il répond en tant que locataire (article 7 de la loi du 6 juillet 1989). Seule la garantie des risques locatifs, qui couvre le logement loué, est obligatoire ; la garantie « recours des voisins et des tiers » est facultative ;
- entre locataire et propriétaire, les petites réparations de plomberie sont à la charge du locataire (joints, clapets, flotteurs de chasse d’eau, flexibles de douche), les autres réparations et la vétusté à la charge du propriétaire.
-
Toiture et façade. Parties communes : le syndic déclare le sinistre à l'assureur de l'immeuble. Les infiltrations par la façade, ou par une toiture absente ou bâchée, sortent de la convention IRSI.
-
Colonne d'eau collective. Partie commune, même quand elle traverse un logement, sauf si le règlement de copropriété dit autre chose. Le syndicat répond des dommages qui en viennent (article 14).
-
Flexible, joint, robinet d'un logement. Partie privative : la responsabilité dépend notamment de qui a la garde de l'installation. Joints et flexibles sont des réparations locatives.
-
Logement abîmé en dessous. Son occupant déclare le sinistre à son propre assureur, qui gère le dossier selon la convention IRSI jusqu'à 5 000 € HT de dommages.
Travaux et accès aux logements après une fuite
En urgence, le syndic fait réaliser de lui-même les travaux nécessaires à la sauvegarde de l’immeuble. Il en informe les copropriétaires et convoque immédiatement une assemblée générale ; après avis du conseil syndical, il peut demander une provision limitée au tiers du devis (article 37 du décret du 17 mars 1967).
Si des travaux sur les parties communes imposent d’entrer dans un logement, les travaux doivent être notifiés aux copropriétaires concernés au moins huit jours avant leur début, sauf impératif de sécurité ou de conservation des biens (article 9). Un copropriétaire ne peut pas s’opposer à des travaux d’intérêt collectif régulièrement votés si la jouissance de son lot n’est pas altérée durablement. En contrepartie, il a droit à une indemnité, payée par le syndicat, s’il subit une perte de valeur définitive, un trouble de jouissance grave ou des dégradations. Un locataire doit, lui aussi, laisser l’accès pour ces travaux.
Que faire en cas de désaccord ?
- Avec votre assureur : faites d’abord une réclamation écrite. Dès sa réponse définitive, et en tout cas deux mois après votre première réclamation écrite, avec ou sans réponse, vous pouvez saisir gratuitement la Médiation de l’Assurance, au plus tard un an après cette réclamation. Elle adresse sa proposition dans les 90 jours suivant la notification de la recevabilité, délai prolongeable si le litige est complexe, et vous restez libre de la refuser. Attention : les actions dérivant du contrat d’assurance se prescrivent par deux ans à compter de l’événement qui y donne naissance ; si vous agissez parce qu’un voisin vous réclame réparation, ce délai ne court que du jour où il vous a assigné ou a été indemnisé par vous (article L114-1 du code des assurances). La saisine du médiateur suspend la prescription.
- Avec un voisin ou le syndicat : le conciliateur de justice est gratuit. Avant de saisir le tribunal pour une demande de 5 000 € ou moins, ou pour un trouble anormal de voisinage, une tentative de résolution amiable est obligatoire, sauf exceptions, notamment en cas d’urgence manifeste (article 750-1 du code de procédure civile).
- Si le syndic tarde à agir : voir notre guide Le syndic ne répond pas : que faire ?.
Des chiffres circulent sur un « délai d’indemnisation IRSI » ou une révision des seuils de la convention : nous ne les avons trouvés dans aucune source officielle. Ce guide s’en tient aux seuils publiés par service-public.fr et l’Institut national de la consommation.